إشغال 100%… هل يعني أن مدير التأجير نجح؟

إعداد: Emad Altyar

الإشغال الكامل لا يكشف وحده جودة الدخل.
«المشروع مؤجّر بالكامل». عبارة تكفي لإنهاء اجتماع بنتيجة تبدو محسومة: انتهت الشواغر، تحقق المستهدف، ونجح مدير التأجير. لكن ماذا لو كانت المساحات ممتلئة بعقود تقل عوائدها الفعلية عن المعتمد؟ وماذا لو كان معظم الدخل مرتبطاً بمستأجر واحد، أو كانت أفضل المساحات محكومة بحقوق تمنع إعادة تأجيرها بحرية؟
يمكن أن يكون الإشغال الكامل إنجازاً حقيقياً. ويمكن أيضاً أن يكون رقماً جميلاً يخفي تنازلات مكلفة. الفارق لا يظهر في خريطة الوحدات المؤجرة، بل في اقتصاديات العقود وجودة المستأجرين وما تبقى للمالك من خيارات.
السؤال ليس: هل نفضّل المبنى الفارغ؟ بل: ماذا اشترينا بالتنازلات التي قدمناها حتى امتلأ؟
1. قبل الاحتفال بالإشغال… أي إشغال نقصد؟
في الربع الثاني من 2026، سجل إشغال مكاتب الرياض 97% وفق CBRE. وفي قطاع التجزئة، سجلت الرياض 92% وجدة 86% في الربع الأول من 2025 وفق Knight Frank. هذه مؤشرات سوقية مهمة، لكنها لا تكشف شروط عقود أصل معين أو تحصيله، ولا تثبت منفردة كفاءة مدير تأجيره.[1] [2]
داخل المشروع نفسه، ينبغي الفصل بين المساحة التي وُقّعت عقودها، والتي سُلّمت، والتي بدأ استخدامها فعلياً. وقد يبدأ الاستخدام خلال فترة سماح لا يُستحق فيها الإيجار بعد. هذه ليست بالضرورة مشكلة؛ المشكلة أن نجمع حالات مختلفة تحت عنوان واحد ثم نحاكم الأداء على أساسه.
المؤشر | السؤال الذي يجيب عنه | ما لا يثبته وحده |
|---|---|---|
نسبة المساحة المرتبطة بعقود نافذة | كم من المساحة القابلة للتأجير غطته العقود؟ | بدء التشغيل أو استحقاق الإيجار |
نسبة المساحة المشغولة فعلياً | كم من المساحة بدأ المستأجرون استخدامها؟ | جودة العائد أو انتظام السداد |
نسبة تحصيل المستحقات | كم حُصّل من الإيجار المستحق عن الفترة نفسها؟ | قوة الأسعار أو جودة مزيج المستأجرين |
الإيجار الفعلي بعد الحوافز | ما المقابل الاقتصادي للعقد بعد تنازلاته؟ | ملاءة المستأجر أو سهولة إعادة التأجير |
تحتاج هذه المؤشرات إلى سياسة تعريف ثابتة. ففي العقار التجاري، قياس الإشغال بالمساحة يختلف عن قياسه بعدد الوحدات. كذلك فإن تحصيل المستحقات ليس مقارنة الإيراد بإيجار محتمل عند امتلاء الأصل: لكل نسبة مقام مختلف، ولا يجوز استبدال إحداهما بالأخرى.
2. السعر المكتوب في العقد ليس اقتصاديات العقد
قد يوقّع مدير التأجير بالسعر المستهدف، لكنه يمنح فترة سماح طويلة، أو يتحمل مصروفات وخدمات إضافية. يبقى السعر الاسمي سليماً في التقرير، بينما يتراجع المقابل الحقيقي الذي يحصل عليه المالك.
الدليل ليس افتراضياً فقط. حللت CBRE أكثر من 3,400 عقد جديد في 12 سوق مكاتب أمريكية حتى الربع الثالث من 2023. في الشريحة الأعلى تصنيفاً، ارتفع الإيجار الأساسي 2.6% مقارنة بعام 2022، بينما انخفض الإيجار الفعلي 1.2%. وكان اتساع الحوافز عاملاً رئيسياً في هذا الاختلاف.[3]
هذه بيانات تاريخية أمريكية، وليست وصفاً للسعودية. لكنها تكشف آلية مهمة: يمكن أن يتحسن السعر الظاهر بينما تتراجع اقتصاديات الصفقة.

مقارنة تاريخية أمريكية من CBRE.
وتؤكد إرشادات RICS للمقارنات العقارية أن سعر المتر وحده لا يكفي؛ ينبغي التحقق من شروط العقد وفترات السماح والحوافز قبل استخدام الصفقة دليلاً على القيمة الإيجارية.[4]
الحوافز ليست خطأ بحد ذاتها. قد تكون ثمناً مناسباً لاستقطاب مستأجر قوي أو تسريع بدء المشروع. الخطأ هو اعتمادها خارج تقييم الصفقة، أو مكافأة الفريق على الإيجار الاسمي دون إظهار أثرها.
3. كيف يتفوق إشغال 90% على إشغال 100%؟
لنفترض أصلين متماثلين، مساحة كل منهما 10,000 متر مربع، وسعرهما الاسمي 1,000 ريال للمتر سنوياً، خلال خمس سنوات. في الخيار الأول، تُؤجّر المساحة كاملة مع 12 شهر سماح إجمالاً. وفي الثاني، تُؤجّر 90% دون سماح، وتبقى المساحة المتبقية شاغرة طوال الفترة.
هذا مثال تعليمي، وليس إحصاءً سعودياً أو تسعيراً موصى به. نفترض بدء الإشغال في الوقت نفسه، وثبات الأسعار، والتحصيل الكامل، ومصروفات تشغيل نقدية يتحملها المالك قدرها مليونا ريال سنوياً في الحالتين.
البند | الخيار أ: إشغال كامل مع سماح | الخيار ب: إشغال جزئي دون سماح |
|---|---|---|
المساحة المؤجرة | 10,000 م² | 9,000 م² |
نسبة الإشغال | 100% | 90% |
فترة السماح خلال خمس سنوات | 12 شهراً | لا توجد |
الإيجار الفعلي السنوي المبسط للمتر المؤجر | 800 ريال | 1,000 ريال |
مجموع الإيجارات خلال خمس سنوات | 40 مليون ريال | 45 مليون ريال |
متوسط الإيجار السنوي للأصل | 8 ملايين ريال | 9 ملايين ريال |
مصروفات التشغيل خلال خمس سنوات | 10 ملايين ريال | 10 ملايين ريال |
صافي التشغيل النقدي التجميعي المبسط | 30 مليون ريال | 35 مليون ريال |
حساب الخيار الأول واضح: 1,000 × 48 شهراً مدفوعاً ÷ 60 شهراً = 800 ريال للمتر سنوياً في المتوسط. والإيراد التجميعي: 10,000 × 800 × 5 = 40 مليون ريال. أما الثاني: 9,000 × 1,000 × 5 = 45 مليون ريال.
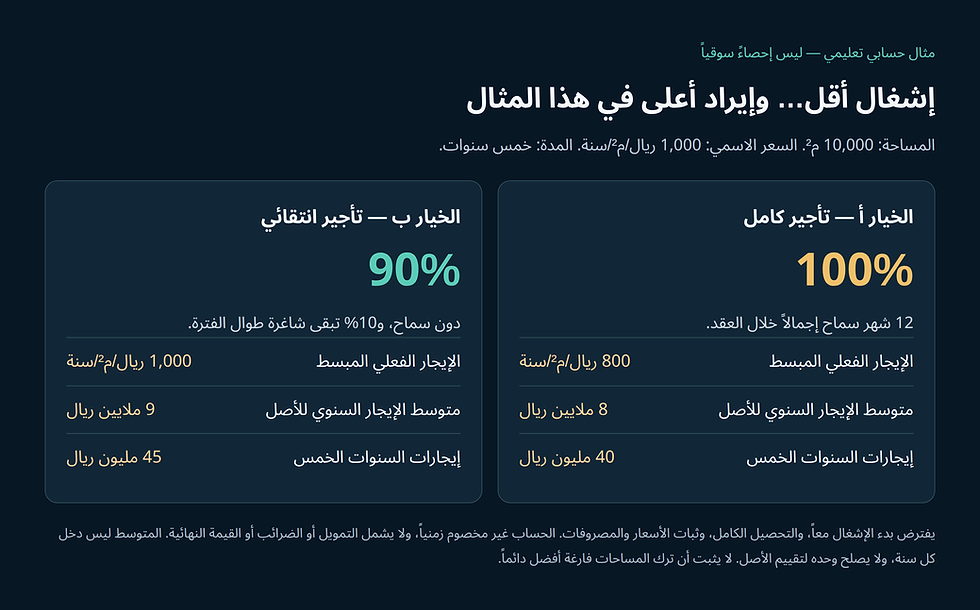
مثال افتراضي: قد يتفوق إشغال 90% وفق افتراضات محددة.
حقق الخيار الأقل إشغالاً خمسة ملايين ريال إضافية خلال الفترة، وفق هذه الافتراضات فقط. ولا يثبت ذلك أن الانتظار أفضل دائماً: تأخر استقطاب مستأجري الخيار الثاني، أو ارتفاع مصروفاته، أو تعثر التحصيل قد يغير النتيجة.
والحساب غير مخصوم زمنياً، ولا يشمل التمويل أو الضرائب أو قيمة البيع. كما أن متوسط الإيراد ليس دخل كل سنة؛ لا يجوز رسملته مباشرةً واعتباره تقييماً للأصل.
4. الصفقة الكبيرة قد تستهلك أكثر من مساحتها

التزامات العقد قد تتجاوز السعر الظاهر.
تأجير مساحة كبيرة لمستأجر واحد قد يختصر التسويق والتفاوض والإدارة. لكن حجم الصفقة قد يمنحه قدرة على طلب حقوق تؤثر في بقية الأصل: أولوية على مساحة مجاورة، أو حصرية واسعة، أو تخصيص مواقف، أو التزامات تشغيلية إضافية.
هنا لا يكفي سؤال: كم متراً أجّرنا؟ يجب أن نسأل: كم متراً قيدنا؟ وهل انعكس ذلك في المقابل الاقتصادي؟ مساحة مجاورة محجوزة بحق أولوية طويل قد تبدو شاغرة، لكنها ليست متاحة بالطريقة نفسها التي تتاح بها وحدة بلا قيود.
وفي مشروع تجاري، قد تستهلك صفقة واحدة أفضل الواجهات أو تمنع نشاطاً مكملاً من الدخول. ليست هذه نتائج حتمية؛ إنها احتمالات يجب تقييمها قبل اعتماد العقد، لا اكتشافها عندما تصل فرصة أفضل.
ولهذا يركز معيار RICS للتأجير التجاري في إنجلترا وويلز على وضوح الشروط والتزامات الأطراف قبل صياغة العقد. نستفيد من منهجه المهني، دون اعتباره تشريعاً مطبقاً في السعودية.[5]
5. المستأجر الجيد ليس فقط من يوافق على السعر

تركيز المستأجرين جزء من تقييم المخاطر.
اسم معروف لا يغني عن فحص الكيان المتعاقد، وملاءته، والضمانات الفعلية. كما أن تنويع الأسماء لا يعني بالضرورة تنويع المخاطر؛ فقد يعتمد مستأجرون مختلفون على القطاع الاقتصادي نفسه.
في المكاتب، تشمل الجودة قابلية المستأجر للاستمرار وملاءمة استخدامه للمبنى. وفي التجزئة، يضاف توافقه مع جمهور المشروع ومزيجه وقدرته على التشغيل. وفي اللوجستيات، يصبح تخصص المساحة وإمكان إعادة استخدامها جزءاً من تقييم الصفقة.
السوق أو المرجع | الدرس الذي يكمل الإشغال | حدود الاستفادة |
|---|---|---|
الولايات المتحدة: CBRE، بيانات حتى الربع الثالث 2023 | الإيجار الأساسي والفعلي قد يتحركان في اتجاهين مختلفين | عينة مكاتب تاريخية، لا نسبة حوافز سعودية معيارية.[3] |
إنجلترا وويلز: RICS، إصدار 2020 أعيد إصداره في 2023 | تقييم الصفقة يشمل الالتزامات والشروط، لا السعر فقط | معيار مهني له نطاق جغرافي محدد.[5] |
سنغافورة: إفصاح منشور عبر SGX في 2014 | فصل الإشغال الملتزم به عن الفعلي، وقراءة الانتهاءات وتركيز المستأجرين | ممارسة إفصاح لمحفظة محددة، وليست قاعدة لجميع السوق.[6] |
أستراليا: تقرير منشور عبر ASX في 2017 | المحفظة المؤجرة بالكامل تظل معرضة لمخاطر المستأجرين والتجديد | دليل تاريخي على طبيعة المخاطر، لا وصف لأداء حالي.[7] |
كذلك لا يكفي متوسط المدة المتبقية للعقود. عقد كبير طويل قد يرفع المتوسط ويخفي انتهاء عدة عقود في فترة قصيرة. ينبغي قراءة جدول الانتهاءات وأقرب حقوق التخارج مع المتوسط، وتحديد ما إذا كانت أوزانه قائمة على المساحة أم الدخل.
6. متى يكون الشاغر قراراً… ومتى يكون تبريراً؟
الشاغر الاستراتيجي ليس مساحة فارغة نعيد تسميتها. يجب أن يرتبط بمستأجر مستهدف، ومدة انتظار محددة، وتكلفة محسوبة، وخطة بديلة إذا لم يتحقق الطلب.
في أصل ذي طلب قوي، قد يكون رفض عقد مقيد منطقياً. وفي أصل يعاني ضعف الطلب وضغط السيولة، قد يكون قبول عائد أقل قراراً أفضل. لا يصح تقييم الحالتين بالمستهدف نفسه، ولا تجاهل تكلفة التشغيل والتمويل أثناء الانتظار.
ولا تعني جودة التأجير البحث عن أعلى زيادة سعرية بأي وسيلة. في الرياض، أعلنت الهيئة العامة للعقار أحكاماً تسري من 25 سبتمبر 2025، تشمل تعليق الزيادات السنوية في إجمالي القيمة الإيجارية للعقارات السكنية والتجارية ضمن النطاق المحدد لمدة خمس سنوات. لذلك تُصمم الاستراتيجية وشروط التجديد وفق الأحكام المطبقة، لا بنقل نماذج دولية بصورة آلية.[8]
7. لوحة تقييم مختلفة لمدير التأجير

تقييم التأجير يحتاج إلى لوحة متوازنة.
إذا كافأنا المساحة الموقعة فقط، فقد نشجع صفقات تحسن التقرير قبل أن تحسن الأصل. البديل ليس إلغاء الإشغال، بل وضعه داخل لوحة متوازنة، مع مقارنة النتائج بالموازنة والسوق وخطة المشروع.
محور التقييم | ما ينبغي قياسه | السؤال الإداري |
|---|---|---|
الإشغال | الموقّع والمسلّم والمشغّل، وفق تعريف ثابت | هل تحولت العقود إلى تشغيل؟ |
اقتصاديات الصفقة | الإيجار بعد الحوافز والتزامات المالك والعمولات | ما المقابل الحقيقي لما تنازلنا عنه؟ |
التحصيل | المحصّل من المستحق وأعمار المتأخرات | هل تحول الدخل إلى نقد؟ |
مخاطر المستأجرين | الملاءة والضمانات وتركيز الدخل | ما أثر تعثر أكبر مستأجر؟ |
استحقاقات العقود | توزيع الانتهاءات وحقوق التخارج | هل يواجه الأصل موجة تجديد واحدة؟ |
مرونة الأصل | الحقوق والحصريات وقابلية إعادة التأجير | ما الخيارات التي ما زالت متاحة؟ |
أهمية فصل التحصيل عن الإشغال تظهر أيضاً في منهجية مسوح Nareit التاريخية، التي تقيس الإيجار المحصّل مقارنة بالإيجار المعتاد تحصيله، لا بنسبة المساحة المشغولة.[9]
وفي السعودية، توثيق العقد التجاري عبر «إيجار» يسجل المدة والبيانات المالية والشروط؛ لكنه لا يجعل التوثيق بديلاً عن متابعة السداد والتشغيل.[10]

محاور عملية لقياس جودة التأجير.
ومن الإنصاف ألا نحمل مدير التأجير منفرداً كل نتيجة. التحصيل والتشغيل وجاهزية المبنى مسؤوليات مترابطة. يُقيّم على قراراته التجارية وجودة التسليم للفِرق الأخرى، وتُراجع النتائج بمسؤوليات مشتركة. ولا توجد أوزان موحدة تصلح لمشروع جديد ومحفظة مستقرة وأصل متعثر معاً.
8. النجاح الذي يستحق الاحتفال
الإشغال الكامل نتيجة ممتازة عندما يصاحبه دخل قابل للتحصيل، ومستأجرون مناسبون، والتزامات محسوبة، ومخاطر يمكن إدارتها. عندها يكون الامتلاء انعكاساً للاستراتيجية، لا بديلاً عنها.
أما توقيع المساحات بأي شروط حتى تختفي الشواغر، فقد ينقل المشكلة من تقرير التأجير إلى ميزانية المالك. مدير التأجير الناجح لا يبيع المساحة فقط؛ يحدد نوع الدخل الذي سيعيش معه الأصل لسنوات.
في الاجتماع المقبل، بعد عرض نسبة الإشغال، يستحق سؤال آخر أن يُطرح: هل رفعنا جودة الأصل، أم اكتفينا بإغلاق المساحات؟
والأهم: لو ربطنا التقييم والحوافز بجودة العقود لا بحجمها وحده، كم صفقة كنا سنفاوض عليها بصورة مختلفة؟
ملاحظة: المقال تحليل مهني، لا توصية استثمارية شخصية أو استشارة قانونية. الأمثلة الحسابية افتراضية ومعلنة الافتراضات، والمقارنات الدولية مؤرخة ولا تمثل معايير إلزامية للسعودية. تاريخ مراجعة المصادر: 19 أكتوبر 2026.


تعليقات